
这两年,机器人不稀奇了:春晚上转手绢的,工厂里干活的,体育场里跑跳的,一个比一个能干。可有一类机器人,偏偏反着来:它什么活都不太会干,不扫地、不做饭、连大模型都没装几个,却卖得比谁都火。
几百元的挂件买到脱销,几千元的桌宠断货,二手还能炒出溢价。这种没什么用、但很治愈的东西,就是陪伴机器人。
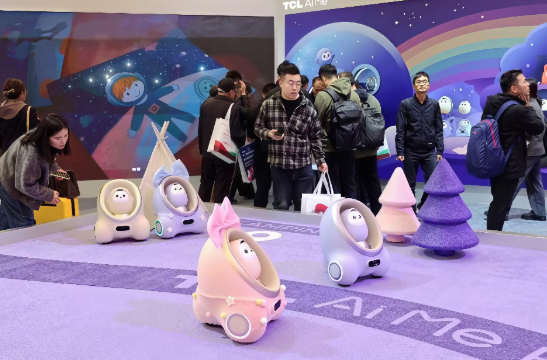
图:2025AWE消费者体验陪伴机器人
别小看它。它背后的市场,已经冲到了千亿级。
一个700亿起步的千亿赛道
《2026年AI陪伴机器人行业观察报告》显示:中国陪伴机器人市场,2024年约796亿元,2025年约900亿元,预计到2026年底会涨到1100亿到1400亿元。
企业端更夸张!全国机器人相关存续企业已超113万家,2023到2025年,年新增注册从近15万家蹿到25万多家,增速近57%。2025年底,上海竟把AI情感陪伴机器人也纳入了康复辅具租赁目录,月均租金只要80元。
从玩具到情绪容器,这个市场,是真的起来了。
市面上有哪几种?一场三国杀
陪伴机器人看着乱,按形态其实就三派,业内叫三国杀。
第一派,仿生宠物。 典型是四足机器狗,宇树、本末科技在做。它们的目的很直接:替代实体宠物。想养狗又怕麻烦?买个机器狗,能遛、能玩、不掉毛、不拆家。
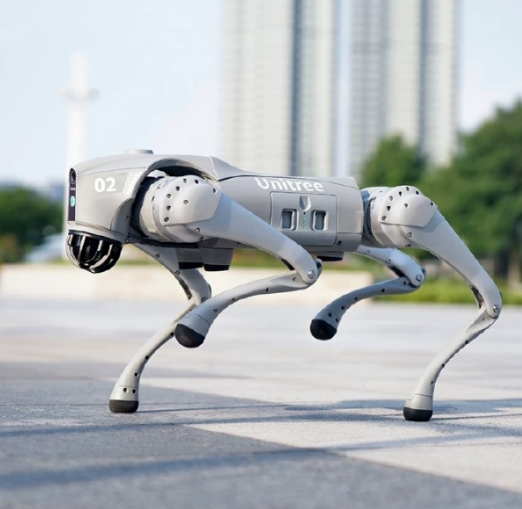
图:宇树四足机器人
第二派,桌面小AI。 500到2000元的主流价位,长着可爱模样、会眨眼睛卖萌的小桌宠。贝陪科技、珞博智能、可以科技的Loona都在做。它们不干家务,就安安静静坐在你桌上,主打一个陪伴感,是入门的大盘玩家。
第三派,人形/类人机器人。 优必选、智元、越疆在发力,直奔高端养老和家庭看护,一个就能顶得上别人一个系列。
要是再按人分,还有宠物替代型、儿童教育型、老年康养型、人形家族型……不同人各取所需,这也是它通吃的关键。
市场谁在领跑?还真不一定是你以为的那家
市场份额这个词,放在陪伴机器人上要谨慎,它现在还没有谁能一家独大,市场高度分散。我们可以从三个角度看它的格局:
地域上,是北脑南体。 北京、上海做算法、当大脑;广东靠供应链做制造,存续企业高达21.41万家,占比近19%,负责把成本打下来。
价格上,低价最走量。 线下卖得最好的,是300到500元的入门款;电商端卖得最火的也是低价小号。宇树2023到2025年四足机器人累计卖出去3.3万台,价格从几百到几千不等,丰俭由人。
形态上,是低端过剩、高端空白。 中低端一堆语音音箱式的,功能雷同、容易吃灰,而高端款多是概念性人形,贵得进不了普通家庭。真正又实用又有情感的中间地带,反而还是个真空地带。
值得注意的是,不是每家企业都靠机器人本体赚钱,有人卖硬件,有人卖大脑算法,有人靠订阅服务小火慢熬。
光鲜背后,各有短板
虽说搭载AI大模型,促进了市场快速扩张,但技术这关,各家都还有硬伤:
语音音箱式:便宜、入门快,但功能同质化严重,容易买回来玩两天就吃灰;
桌面表情型:有表情、有情感连接,但依赖云端大模型,有隐私和联网的要求;
四足机器狗:动作丰富、真能遛,但贵、续航短,在家跑还有噪音;
人形机器人:拟人度最高,但动辄几十万、量产难、目前还难进普通家庭;
老年康养型:刚需强、有政策推,但同样价格高企。
最要紧的是三个共性问题:
一是隐私。 一个会听你讲一天话的机器人,本质是一台全天候采声采像的设备。数据能不能在本地处理、能不能一键清空,是硬门槛。
二是同质化。 低端过剩不是白说的,大量产品功能雷同,最后只能拼价格。
三是懂不懂你。 现在多数还停留在会应答,离懂你还有距离。这也是行业里最值钱的待攻克方向。
写在最后
陪伴机器人的这场仗,表面是比参数、比算力、比谁能堆出更聪明的大脑,骨子里拼的却是你到底懂不懂人要什么。
它现在还不够聪明,但它已经足够敏锐地发现:孤独,是这个时代最贵也最稀缺的情绪刚需。
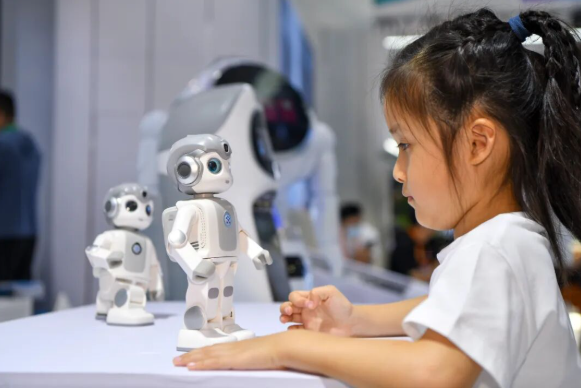
图:2026世界机器人大会
可也请记住一句话:它能给人安抚,给不了真实;替代不了宠物,更置换不了人。技术在拼命补上在身边的空白,却永远替不了那份在乎你的真心。
不过,在那个只有一盏灯还亮着的深夜,能有个又软又暖的小东西抬起头看你一眼,对很多人来说,已经是足够奢侈的安慰了。
 京公网安备 11010102002125号